

Законодательство и инициативы
Предложение моратория для МСП
Группа депутатов во главе с Сергеем Мироновым предлагает ввести мораторий на банкротство малого и среднего бизнеса из-за резкого роста стоимости кредитов (законопроект № 12181-9). В течение трех месяцев после окончания моратория кредиторы смогут обратиться с заявлением о банкротстве должника только после того, как предложат ему отсрочку не менее чем на три месяца или рассрочку минимум на год. На субъектов в процессе ликвидации или банкротства мораторий распространяться не будет.
Такая обязанность кредитора, по сути, вводит принудительную реструктуризацию без какой-либо оценки перспектив должника и интересов кредиторов, указывает Руслан Губайдулин, управляющий партнер NERRA По его словам, это концептуально расходится с недавно принятым ФЗ № 253, который строит добанкротную санацию на соглашении сторон и судебном контроле на состязательных началах.
При обсуждении моратория важно помнить: это не «льгота» для должников, которой можно воспользоваться при возникновении первых трудностей. Он существенно ограничивает возможности кредиторов и инвесторов на получение вложенных в бизнес должника средств, подчеркивает Артем Захаров, юрист ЗАО «Сотби» Чтобы такой «перекос» в пользу должников был оправдан, основания для моратория должны отражать экстраординарные обстоятельства, а не быть реакцией на прогнозируемые рыночные риски, уверен эксперт.
Прошлые меры поддержки, связанные с ограничением банкротства пострадавших из-за кризиса лиц, привели к несинхронному перераспределению экономических последствий действия запрета. Должники действительно получили возможность стабилизироваться и выйти из кризиса, но вчерашние кредиторы сами стали банкротами из-за срыва своевременного возврата долга.
Роман Прокофьев, руководитель группы практики реструктуризации и банкротства ART DE LEX

Если после прекращения моратория собственнику придется еще несколько лет направлять практически всю прибыль на погашение старых долгов, экономический смысл продолжения работы для него становится сомнительным, указывает управляющий партнер Центральный округ Станислав Валежников. Собственнику придется финансировать текущую деятельность, нести предпринимательские риски и поддерживать предприятие, не получая сопоставимой отдачи. В такой ситуации он скорее выберет банкротство компании, чем многолетнюю работу по погашению прежних обязательств, резюмирует эксперт.
С другой стороны, мораторий может временно снизить риск принудительного банкротства для предприятий МСП, у которых сейчас полно трудностей с обслуживанием долгов из-за дороговизны кредитов, отмечает адвокат Московская Коллегия адвокатов «МАГНЕТАР» Максим Чумиков. Главное — не воспринимать временную защиту от банкротства как реальное восстановление платежеспособности, ведь мораторий сам по себе не улучшает финансовое положение должника и не прекращает его обязательства.
Поправки о приоритете уплаты налогов в банкротстве
В Госдуме возобновили рассмотрение законопроекта № 743856-8, внесенного два года назад во исполнение постановления Конституционного суда № 28-П. Поправки, в частности, предлагают приоритетно погашать за счет средств от продажи предмета залога на торгах налоги и пени, начисленные на него за период конкурсного производства и относящиеся к текущим платежам. При этом залогодержатель сможет ходатайствовать о соразмерном распределении полученных средств на уплату имущественных налогов и погашение требований залогового кредитора. Это будет возможно, если после уплаты налогов кредитору достанется менее четверти выручки от продажи залогового имущества.
Соотношение, при котором залог теряет экономический смысл, определено в законопроекте достаточно формально. Если залоговому кредитору поступает не 25, а, например, 26% от стоимости продажи, залог своего смысла не утрачивает, а кредитор не вправе обратиться в суд с ходатайством о соразмерном распределении.
Анна Ларина, исполнительный директор УК «ПОМОЩЬ»

Если законопроект упорядочит и закрепит уже существующие позиции о налогах в банкротстве, то это будет позитивной практикой, направленной на ликвидацию разночтений, уверен Антон Красников, партнер ЗАО «Сотби» Но при этом есть серьезный риск, что во втором и третьем чтении законопроект изменят в пользу еще большего приоритета удовлетворения налоговых требований, опасается эксперт.
Ввод добанкротной санации предлагают ускорить
Депутаты внесли законопроект № 5261-9, согласно которому вступление в силу поправок о добанкротной санации предлагают перенести на 1 января вместо 27 июля 2027 года. С инициативой выступила «Деловая Россия», которая вместе с переносом срока предлагает снизить порог балансовой стоимости активов для применения комплексной санации с 1 млрд до 500 млн руб.
Волна предложений о корректировке закона еще до его вступления в силу свидетельствует прежде всего о несогласованности законотворческого процесса, поскольку масштабную реформу приняли без полноценного общественного обсуждения, поясняет Губайдулин. Эксперт уверен, что сокращать переходный период не нужно: если начать массово применять санацию в ускоренном режиме, это переложит риск неплатежеспособности должника на кредиторов. А вместо снижения порога балансовой стоимости активов лучше использовать другие критерии, например выручку, численность штата, консолидированную отчетность группы. Нужно также предусмотреть совместную санацию взаимосвязанных лиц, отмечает эксперт.
Практика
Полномочия ФАС в банкротных торгах
В рамках банкротства «Стромбетона» конкурсный управляющий провел торги по продаже имущества. Заявку одного из претендентов отклонили, и он обратился в управление ФАС, которое усмотрело нарушения п. 12 ст. 110 закона «О банкротстве» и предписало их устранить. Управляющий обжаловал решение антимонопольного органа в суде (дело № А40-134954/2025). Суды поддержали заявителя, указав, что полномочия ФАС в банкротных торгах ограничены контролем за конкуренцией. По мнению судов, такие торги не преследуют цели развития конкуренции, а вмешательство антимонопольных органов может негативно сказаться на своевременном удовлетворении требований кредиторов за счет реализации имущества. Сначала судья Верховного суда отказал в передаче жалобы УФАС. Затем зампред ВС Игорь Крупнов отменил это определение и передал жалобу в экономколлегию.
Решение по жалобе УФАС может определить, как далеко простирается антимонопольный контроль за реализацией имущества банкрота, поясняет Ян Исканцев, руководитель практики банкротства Казаков и партнеры
Для передачи жалобы важны два довода УФАС. Первый — торги могут охватывать крупные имущественные комплексы, а это влияет на товарные рынки. Второй — отсутствие в законе прямого указания на полномочия ФАС не означает запрета на контроль.
Ян Исканцев, руководитель практики банкротства Казаков и партнеры

Антимонопольный контроль за торгами в процедурах банкротства возможен, но он не безусловный. Его следует вести, только когда есть доказательства, что исход торгов повлияет на конкуренцию, уверен адвокат, советник практики «Банкротство» Андрей Городисский и партнеры Дмитрий Якушев. В каждом случае ФАС должна обосновать необходимость такого контроля. По словам эксперта, важно учитывать, что антимонопольная служба проверяет все поступающие жалобы, следовательно, этот механизм могут использовать недобросовестные лица, чтобы сорвать торги. Кроме того, эта проверка может служить хорошим противовесом при недобросовестных действиях арбитражных управляющих, указывает Якушев.
Актуальная судебная практика исходит из превышения компетенции ФАС при рассмотрении жалоб на торги, проводимые в рамках банкротных дел, указывает Мария Готра, адвокат МКА «ЮПБ» Суды на это указали в делах № А40-145033/2025, № А56-927/2025 и № А56-19298/2024. По мнению адвоката практики реструктуризации и банкротства ART DE LEX Дарьи Алябьевой, Верховный суд не всегда предсказуемо высказывался относительно полномочий ФАС в банкротных торгах. Так, ВС в 2025 году признал недействующим письмо ФАС от 01.03.2023 № СП/14532/23 о доказывании нарушений при проведении торгов в банкротстве (дело № АКПИ25-109). По этой логике суды и рассматривали подобные споры. Но далее Президиум ВС постановлением от 25.03.2026 № 5А/2026 исключил из обзора судебной практики ВС № 3 (2022) п. 22, согласно которому ФАС не вправе осуществлять контроль за банкротными торгами. «Интересно, как на этот раз выскажется Верховный суд и проведет ли он какой-то ощутимый водораздел между полномочиями ФАС и суда по контролю за банкротными торгами», — резюмирует Алябьева.
Выплата дивидендов в мораторий
Третейский суд в иске «Газпром комплектации» к «Центру промышленного снабжения и комплектации» снизил сумму штрафных санкций за неисполнение договора, указав на всеобщий мораторий, введенный постановлением правительства № 497 и действовавший с 1 апреля по 1 октября 2022 года.
Истец обратился в суд с требованием отменить решение коммерческого арбитража, указав, что ответчик в период действия моратория, нарушив его нормы, выплатил 661 млн руб. дивидендов (дело № А56-78469/2025). Три инстанции ему отказали, посчитав решение верным. ВС, направляя дело на пересмотр, указал, что третейский суд необоснованно исключил период моратория из расчета неустойки, поскольку ответчик нарушил его требования, распределяя прибыль, а значит, отказался от его применения. В силу п. 2 ч. 4 ст. 233 АПК решение третейского суда подлежит отмене при нарушении публичного порядка, что и усмотрел Верховный суд в распространении третейским судом действия моратория на должника.
Мораторий освобождает должников от уплаты неустоек и финансовых санкций, но одновременно запрещает выплачивать дивиденды и распределять прибыль, напоминает Якушев. Нарушение этого запрета могут расценить как недобросовестное поведение и как отказ от применения моратория, поясняет эксперт. По словам Артема Ковбеля, партнера, руководителя практики банкротства и разрешения споров Московская Коллегия адвокатов «МАГНЕТАР» , кредиторы могут использовать нарушение этих ограничений как аргумент против освобождения от санкций. Должникам же следует учитывать возможные последствия решений о распределении прибыли.
Позиция Верховного суда не означает, что всех должников, выплачивавших дивиденды, автоматически исключат из-под действия моратория. Правовое значение имеют режим моратория, применимые нормы закона и установленные судом обстоятельства каждого дела.
Артем Ковбель, партнер, руководитель практики банкротства и разрешения споров Московская Коллегия адвокатов «МАГНЕТАР»

Определение Верховного суда — пример расширительного толкования оговорки о публичном порядке, указывает Губайдулин. Согласно п. 51 Постановления Пленума ВС от 10.12.2019 № 53, для отмены третейского решения необходимо установить нарушение фундаментальных правовых начал и его последствия в виде ущерба суверенитету или безопасности государства, интересам больших социальных групп либо конституционным правам и свободам. По мнению эксперта, коллегия исчерпывающе не исследовала эти признаки, хотя спор о размере договорной неустойки между двумя коммерческими организациями затрагивает исключительно частный интерес.
Возврат средств за сорванные торги
Победитель торгов в деле о банкротстве приобрел квартиру должника. Большую часть выручки финансовый управляющий перечислил банку как залоговому кредитору, а остаток зачислил на счет должника. Зарегистрировать переход права собственности покупатель не смог из-за ареста недвижимости по уголовному делу, а потому обратился в суд и потребовал взыскать средства как с банка, указав на неосновательное обогащение, так и с должника (дело № А40-213109/2021). Две инстанции иск удовлетворили, но суд округа взыскал всю сумму только с должника. Он указал, что банк не был стороной спорной сделки по купле-продаже квартиры и в результате ее заключения утратил статус залогодержателя. Средства банк получил как залоговый кредитор, поэтому, по мнению кассации, неосновательного обогащения не возникло. Верховный суд отменил постановление кассации, указав, что отказ во взыскании с банка и взыскание полной суммы с должника означают замену одного ответчика другим. Это недопустимо в силу ст. 47 АПК.
Риск невозврата уплаченных денег нельзя перекладывать на покупателя только потому, что полученная должником-продавцом выручка уже распределена залоговому кредитору, отмечает руководитель банкротной практики Центральный округ Александр Тархов.
Для возврата денег важно установить два обстоятельства: кредитор получил средства, внесенные покупателем в конкурсную массу, и основание для их удержания отпало. Здесь это расторжение договора купли-продажи.
Александр Тархов, руководитель банкротной практики Центральный округ

С другой стороны, небезупречно выглядит довод о том, что оснований для получения средств залогодержателем не было, поскольку должник платил банку, конечно же, не из-за договора залога, а по основному обязательству, которое этот залог обеспечивал, поясняет Ольга Жданова, управляющий партнер Omni Legal И хотя правовое основание получения должником средств отпало, основное обязательство перед банком никуда не делось, а значит, вывод о неосновательном обогащении залогодержателя весьма спорный, указывает эксперт.
Кредитные каникулы после смерти заемщика
Заемщик взял в банке кредит под залог квартиры, а через полтора года, после получения инвалидности, согласовал кредитные каникулы на шесть месяцев. В день одобрения отсрочки он скончался. Банк решил, что отсрочка неразрывно связана с личностью заемщика, аннулировал ее и потребовал с наследника досрочного возврата всей суммы долга с увеличением процентной ставки. Кроме того, банк инициировал дело о банкротстве умершего (дело № А40-78218/2025). Три инстанции признали требования обоснованными и ввели процедуру реализации имущества. Сын должника обратился в Верховный суд, указав, что изменение условий кредита не утратило силу после смерти заемщика, поэтому просрочки не было. По его словам, банк в одностороннем порядке отменил согласованные условия, не уведомил наследника о досрочном возврате займа, завысил ставку и проигнорировал готовность погашать долг по графику. ВС направил дело на новое рассмотрение.
На момент подачи заявления о банкротстве должника не было достаточной задолженности, поскольку банк необоснованно начал требовать возврата всей суммы долга, указывает Елена Козина, адвокат, управляющий партнер ЭЛКО профи Кроме того, к моменту подачи заявления о банкротстве права и обязанности по кредитному договору уже перешли к наследнику заемщика — вполне логичным было бы предъявлять требования о взыскании задолженности к нему, а не возбуждать дело о банкротстве наследственной массы, рассуждает эксперт.
Кредитные каникулы — это изменение кредитного договора путем предоставления отсрочки заемщику и пролонгации на этот срок общего срока кредита. После их предоставления кредитное обязательство существует в измененном виде и именно в таком формате переходит к наследникам, поскольку оснований для его обратного изменения после смерти заемщика нет.
Елена Козина, адвокат, управляющий партнер ЭЛКО профи

Прекращение банкротства из-за отсутствия арбитражного управляющего
АС Новосибирской области в октябре прекратил производство по обособленному спору в деле о банкротстве «Арифметики», микрокредитной компании OR Group (дело № А45-28980/2022). В сентябре дело о банкротстве прекратили в силу ч. 9 ст. 45 закона «О банкротстве» из-за отсутствия кандидатуры арбитражного управляющего. Предыдущего управляющего освободили от обязанностей еще в апреле.
Суд не вправе назначить управляющего принудительно, утверждение возможно, только если есть самостоятельная воля специалиста, отмечает Красников. При этом, согласно подходу Верховного суда, изложенному в определении от 28 января 2019 года по делу № А28-3350/2017, арбитражные суды должны содействовать поиску кандидатур и направлять запросы в СРО, а при необходимости — обсуждать с кредиторами меры по мотивации управляющего, включая увеличение его фиксированного вознаграждения. Если кандидатуру не нашли, суд только тогда может прекратить дело о банкротстве.
При этом интересы кредиторов оказываются в уязвимом положении: они не смогут оспорить сделки, сформировать конкурсную массу, провести торги. У них остается право привлечь контролирующих лиц должника к субсидиарной ответственности вне рамок банкротной процедуры.
Антон Красников, партнер ЗАО «Сотби»

Прекращение производства не лишает кредиторов права повторно обратиться в суд с заявлением о банкротстве и представить кандидатуру управляющего, но им придется снова нести расходы, включая госпошлину, размер которой увеличили с сентября 2024 года. Кроме того, все мероприятия, проведенные в прекращенном деле, нужно будет проводить заново, указывает Ларина.
События
Статистика за 2025 год
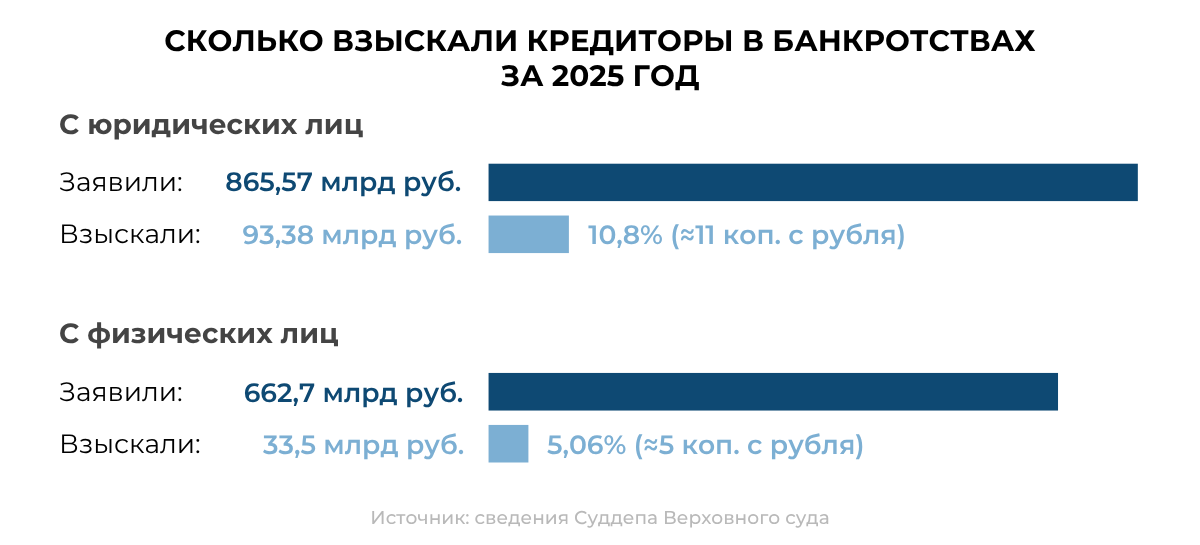
Судебный департамент ВС опубликовал статистику за 2025 год. При совокупной задолженности всех банкротов в 1,57 трлн руб. требования кредиторов удовлетворили на 139,97 млрд руб. (8,9%). В банкротствах компаний из совокупного долга они взыскали только 10,8%, или 11 коп. с рубля. А в случае с физлицами результаты еще ниже: 5,06%, или около 5 коп. с рубля.
При этом в банкротстве физлиц кредиторы больше потратили на судебные расходы и вознаграждение финансовым управляющим, чем взыскали, — 57,85 млрд руб. Из 428 000 дел в отношении физлиц 243 846 (57%) завершили из-за отсутствия у должников имущества и средств.
Эти показатели свидетельствуют о сохраняющемся разрыве между формальным признанием должника несостоятельным и реальным восстановлением имущественных интересов кредиторов, отмечает Чумиков. Кредиторам до введения процедуры важно своевременно выявить признаки неплатежеспособности, оперативно наложить обеспечительные меры и проверить, есть ли основания для оспаривания сделок должника, указывает эксперт.
Общее число поступивших заявлений выросло на 26,1% — с 533 400 в 2024-м до 672 988 в 2025-м. На начало 2025 года в производстве арбитражных судов находилось 550 395 дел о банкротстве, на конец — 693 983. Число поступающих дел превышает число завершенных. При этом в 2025-м из всех поступивших заявлений на физлиц приходилось 640 844 (95,2%), на компании — 22 432. В 2024 году заявлений о банкротстве компаний было 39 487.
В завершенных в 2025 году процедурах общий долг компаний-банкротов, без учета финансовых и сельхозорганизаций, стратегических и градообразующих предприятий, составил 865,57 млрд руб. Это на 17,7% меньше, чем в предшествующем году (1,05 трлн руб.). Количество завершенных дел о банкротстве организаций уменьшилось на 16,5% — с 6505 до 5433. Всего суды в минувшем году признали банкротами около 6300 организаций, то есть на четверть меньше, чем в 2024 году. Кредиторы получили 93,38 млрд руб., а расходы составили 2,8 млрд руб. При этом реальные расходы могут быть выше, поскольку в статистике указаны только определенные судами в соответствии со ст. 59 закона «О банкротстве».
Снижение числа корпоративных банкротств не означает, что экономическая ситуация для бизнеса стала лучше. Статистика запаздывает, поскольку касается именно завершенных производств, и эффект «дорогих денег» проявится позже. В 2025 году завершали дела, которые начали в прошлые годы.
Вячеслав Бирклей, старший юрист Omni Legal

В 91% случаев инициаторами банкротства граждан выступали сами должники (553 000 заявлений из 608 000 принятых). Компании заявляли о своем банкротстве только в 10,4% случаев, кредиторы — в 65%, а ФНС — в 24,6%.
ФНС в 13 раз увеличила взыскание дебиторки в банкротстве
В этом году налоговая служба перешла от территориального принципа к работе с банкротами через центры компетенций. По словам замруководителя ФНС Константина Чекмышева, благодаря новому подходу иски к контролирующим лицам стали подавать втрое быстрее, меры взыскания применяют в 2,5 раза быстрее, а сроки рассмотрения заявлений судами сократились почти втрое. Чиновник отметил, что взыскание убытков с арбитражных управляющих выросло на 90%, а взыскание дебиторской задолженности — почти в 13 раз. При этом численность сотрудников, которые ведут эту работу, сократили на 25% по сравнению с периодом до централизации.
О том, как эта реформа влияет на банкротную процедуру, мы рассказали в материале «Как центры компетенции ФНС меняют процедуры банкротства».
Как бизнесу работать в условиях новой модели банкротства, защищать собственников и менеджмент, выстраивать отношения с кредиторами и ФНС и управлять активами? Эти вопросы эксперты разберут на «Банкротном форуме Право.ru». А еще обсудят, поможет ли реформа увеличить число реабилитационных процедур.