

Все ли риски лежат на инвесторе
По общему правилу, ответственность посредников при инвестициях ограничена: ни брокер, ни управляющая компания не отвечают за результат инвестирования. Это вытекает из природы брокерского договора (комиссия или поручение), из договора доверительного управления (гл. 53 ГК) и из декларации о рисках, которую инвестор подписывает по ст. 6 ФЗ «О защите прав и законных интересов инвесторов на рынке ценных бумаг», перечисляет партнер практики рынков капиталов Better Chance Олег Бычков.
Но это не значит, что все риски лежат полностью на инвесторе, а посредники ни за что не отвечают. У них есть обязанности перед клиентами, среди которых следующие:
принимать разумные меры, направленные на исполнение поручения клиента, и ставить его интересы выше своих собственных;
исполнять поручения клиента на лучших возможных условиях, в срок и в соответствии с его указаниями;
соблюдать регламент, в том числе правила маржинальной торговли и принудительного закрытия позиций;
обособлять и учитывать имущество клиента;
раскрывать риски, не вводить клиента в заблуждение и предоставлять ему всю необходимую информацию;
проводить тестирование для неквалифицированных инвесторов и не продавать продукты без него.
Если посредники нарушают эти обязанности, то они будут нести ответственность. Например, если доверительный управляющий не проявит должной заботливости о клиентах об интересах выгодоприобретателя, то он будет отвечать за понесенные убытки (ст. 1022 ГК, ст. 11 Закона об инвестиционных фондах). «На практике это нарушение инвестиционной декларации, конфликт интересов, сделки по нерыночным ценам», — отмечает Бычков.
Кроме этого, брокер отвечает за продажу сложного продукта не тому клиенту или с искаженным описанием рисков (мисселлинг), добавляет юрист. В этом случае рыночный убыток превращается в убыток от нарушения преддоговорной обязанности информирования, и работают ст. 178 и 179 ГК (заблуждение и обман) и законодательство о защите прав потребителей.
В случае мисселлинга неквалифицированный инвестор-гражданин может использовать альтернативную подсудность, взыскать компенсацию морального вреда, а бремя доказывания будет распределяться в пользу клиента. Но Верховный суд последовательно подчеркивает, что квалифицированный инвестор потребителем не является: его спор связан с экономической деятельностью, и он подсуден арбитражным судам.
Олег Бычков, партнер практики рынков капиталов Better Chance

Но если во внутреннем контуре правила игры более-менее сформированы, то после 2022 года появилась самая спорная зона — блокировка активов частных инвесторов из-за санкций в отношении российских банков.
Кто отвечает за блокировку активов из-за санкций
Согласно данным Центрального банка, заблокированными из-за введенных ограничений оказались иностранные активы на счетах более 5 млн инвесторов. Кроме этого, после введения санкций цена ценных бумаг начала падать, брокеры принудительно продавали акции инвесторов, что привело к долгу клиентов — задолженность перед 11 крупнейшими брокерами достигла 2,5 млрд руб. и затронула 27 800 портфелей. Пострадали от этого и квалифицированные инвесторы, которые активно жаловались в ЦБ.
Работа по разблокировке иностранных активов российских инвесторов ведется в закрытом режиме, и с 2022 года ЦБ удалось разблокировать 5,3 трлн руб. Но не все частные инвесторы получили возможность распоряжаться своими активами. «Речь идет как о российских бумагах на счетах иностранных банков и брокеров, так и иностранных ценных бумагах на счетах в российских депозитариях», — отмечает консультант практики разблокировки активов O2-STREAM (О2-СТРИМ) Анна Волкова.
Российские бумаги на иностранных счетах
В этом случае препятствия в получении денег возникают из-за прямого иностранного законодательного запрета и отказа финансовой организации принимать на себя санкционный риск. В итоге, акции или депозитарные расписки на акции российских компаний и еврооблигации остаются обездвиженными на иностранных счетах без возможности в большинстве случаях получать по ним доходы, указывает Волкова.
Для разрешение этой проблемы в 2024 году приняли указ № 198, который позволил владельцам ценных бумаг – клиентам иностранных депозитариев получать выплаты по российским ценным бумагам, еврооблигациям российских компаний, облигациям федерального займа через подачу заявлений в Национальный расчетный депозитарий (НРД). Но это не решило всех проблем инвесторов.
Иностранные банки все чаще отказывают клиентам в предоставлении необходимых подтверждающих документов, а российские профучастники предъявляют высокие требования к доказыванию инвестором своих прав. Также некоторые российские компании-должники не реализуют предложенные законодательством механизмы исполнения обязательств, связанные с ценными бумагами. По этой причине в некоторых случаях единственным механизмом, доступным инвесторам для защиты прав, является обращение в суд.
Анна Волкова, консультант практики разблокировки активов O2-STREAM (О2-СТРИМ)

Если российская компания-должник не выплачивает доход по бумагам, то инвестор может обратиться в суд. Так, например, в деле № А40-70483/2025 АСГМ взыскал более 1,5 млн руб. купонного дохода по еврооблигациям с «Россельхозбанка» в пользу немецкой компании.
Такие дела подсудны арбитражным судам, даже если у инвестора нет статуса ИП и это физлицо. К такому выводу пришел Верховный суд в деле № А40-116513/2024, где группа частных инвесторов пыталась взыскать с «Сибура» купонный долг и проценты по еврооблигациям. Но практика пока неоднородна: арбитражные суды не стали рассматривать идентичный иск Николая Чукреева к «Альфа-банку» и решили, что дело подведомственно все же судам общей юрисдикции (дело № А40-27279/26).
Иностранные ценные бумаги на счетах российских депозитариев
Деньги, связанные с такими активами, российские банки и частные инвесторы пытались взыскать с иностранных депозитариев в судебном порядке. Поначалу российские суды удовлетворяли иски частных инвесторов. Так, например, Роману Прудентову удалось взыскать с Euroclear $10 113 зависших купонов и дивидендов (дело № А40-163317/2023). Во взыскании рыночного убытка от блокировки активов АСГМ отклонил. А Элида Хасадова стала первым инвестором, чье требование к Euroclear удовлетворили полностью: в ее пользу взыскали $17 835 (дело № А40-137855/2023). Значительную часть суммы составила номинальная стоимость погашенных облигаций — $16 932, а оставшиеся $902,5 — это купонный доход.
Но после подписания президентом в сентябре 2023 года указа № 665 и начала выплат по нему некоторые инвесторы стали отказываться от требований к Euroclear. Документ установил временный порядок исполнения перед резидентами и иностранными кредиторами российских долговых обязательств, выраженных в государственных ценных бумагах в иностранной валюте, и иных обязательств по иностранным ценным бумагам.
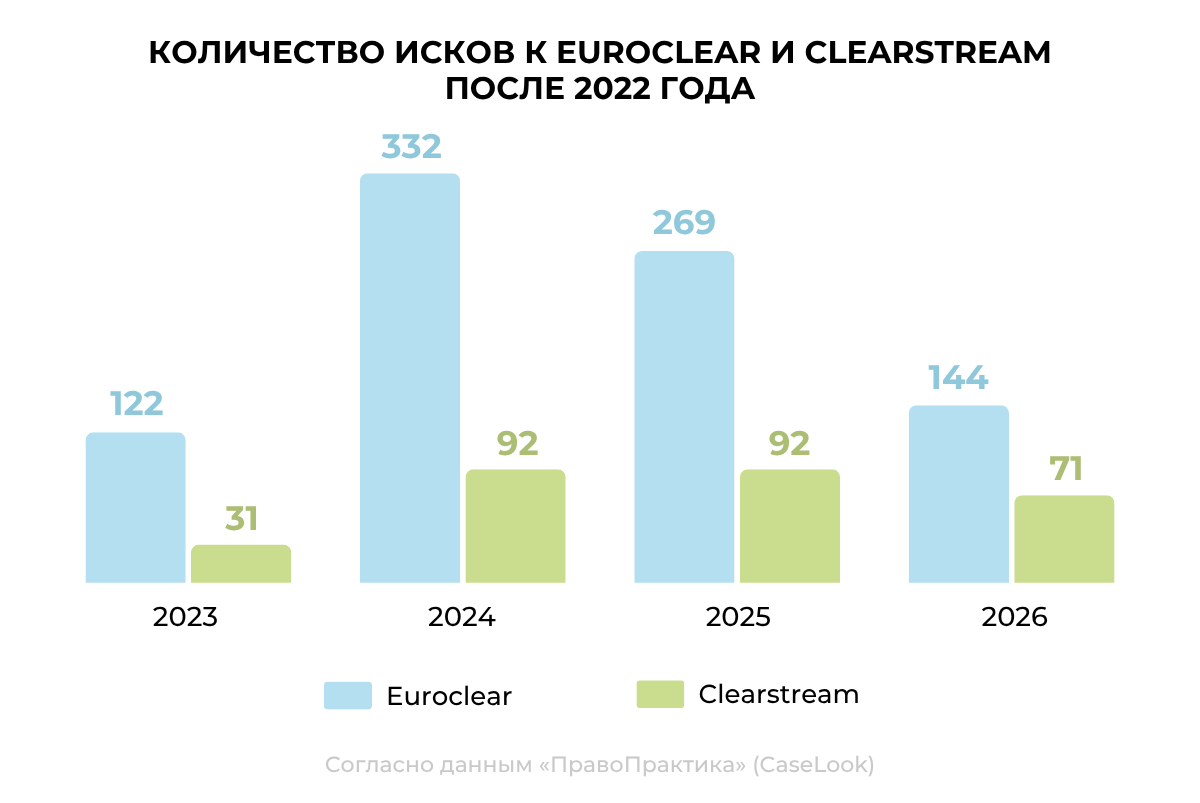
Несмотря на контрсанкционное регулирование, иски от частных инвесторов к иностранным депозитариям не прекратились полностью. При этом суды, как правило, признают санкции временной мерой и взыскивают только невыплаченные доходы по бумагам, но не стоимость самих активов. Такую же позицию высказал в прошлом году и Верховный суд в деле Станислава Ананьева, который первый среди всех инвесторов дошел до этой инстанции (дело № А40-18355/2024). ВС решил, что заявитель не потерял право собственности на спорные акции, поэтому возмещение всей стоимости бумаг приведет к неосновательному обогащению. Более того, ими можно распоряжаться на внебиржевом рынке, и остается возможность подать заявление на разблокировку активов.
По состоянию на конец мая, в России в отношении Euroclear открыли 58 исполпроизводств, а общая сумма взыскания по ним составляет 27,5 млрд руб. Эта сумма не учитывает €200 млрд, которые ЦБ взыскивает с бельгийского депозитария (дело № А40-345157/2025).
Центральный банк подал иск к Euroclear в конце 2025 года. Сумма требований составляла 18,1 трлн руб. — это убытки, связанные с блокировкой российских активов в Euroclear в 2022 году. Одновременно к иску хотели присоединиться более 30 частных инвесторов в качестве третьих лиц, но АСГМ им отказал. «Это дело показательно тем, что вопрос о раздельном учете клиентских активов и о приоритете требований частных инвесторов остался открытым», — отмечает Бычков.
Помимо иностранных депозитариев российские инвесторы подают иски к российским брокерам из-за заблокированных активов. Но в этом случае нужно доказать, что убытки возникли именно из-за действий брокера. Если на это повлияли внешние ограничения, а сам брокер не совершал никаких противоправных действий, то получить возмещение не получится, а доводы судов схожи в аргументацией ВС по делу Ананьева против Euroclear. Так, например, в деле № А40-231664/2023 АСГМ обосновал отказ инвестору тем, что взыскание денег с брокера приведет к неосновательному обогащению. Кроме того, суды ссылаются на то, что у инвесторов остается возможность разблокировать активы (дело № А45-38854/2023), продать их на внебиржевом рынке или использовать как залог (дело № А40-240127/2023). Бычков подытоживает: «Для рынка это главный вывод последних лет: заблокированные активы фактически признаны инвестиционным, а не брокерским риском».
Но решения в пользу инвесторов тоже есть. Так, например, в разбирательстве между «Редевелопмент» и «Альфа-банком» инвестор попросил брокера исполнить поручение и купить акции «Лукойла». Но банк этого не сделал, цена акций выросла, и покупка по новой цене принесла «Редевелопменту» больше 6 млн руб. убытков. Эту сумму инвестор решил взыскать с брокера (дело № А40-170425/2023). Банк отмечал, что не выполнил заявку вовремя из-за того, что Мосбиржа выполняла новые обязательства в рамках контрсанкционного регулирования.
Нижестоящие суды отказали инвестору, но дело дошло до ВС. Верховный суд отметил, что проводимые мероприятия не освобождают банк от ответственности. Брокер должен был предупредить клиента о технических сложностях и о том, что заявку не получится исполнить. Более того, банк мог не принимать заявки, пока идет перерегистрация. В итоге дело направили на новое рассмотрение, в ходе которого инвестор получил 6,2 млн руб. «Это редкая победа инвестора над брокером по существу. ВС дал ясный стандарт: принял поручение — значит, отвечаешь за его исполнение или за своевременное предупреждение», — комментирует решение Бычков.
Какие варианты защиты прав остаются у инвесторов
Помимо подачи иска в суд инвестор может обратиться к регуляторам Бельгии (для активов, заблокированных в Euroclear) и Люксембурга (для активов, заблокированных в Clearstream), чтобы получить лицензию на разблокировку. По словам Волковой, именно такой вариант чаще всего выбирают инвесторы, у которых заблокированы иностранные бумаги. Кроме этого, обращение за лицензией — это часто необходимый этап перед подачей иска в российский суд: истец должен показать, что исчерпал все средства защиты и разблокировка в административном порядке бесперспективна.
В Бельгии результаты российских инвесторов существенно лучше, чем в Люксембурге: за четыре года Казначейство выдало множество лицензий на разблокировку как ценных бумаг, так и выплат по ним. Поэтому основной инструмент защиты инвесторов в случае блокировки активов в Euroclear — административная процедура.
Денис Хлопцов, старший юрист санкционной практики Delcredere

Но юрист предупреждает: процесс разблокировки активов сильно политизирован, и частные неподсанкционные инвесторы в абсолютно идентичных условиях могут получить разные решения от бельгийских властей.
Если инвестор получает отказ в разблокировке активов, то его можно обжаловать в Государственном совете Бельгии. При этом важно помнить о сроке на обжалование: иск об отмене решения, как правило, необходимо подать в течение 60 дней, указывает Хлопцов.
В Люксембурге практика складывается хуже: российские инвесторы сталкиваются с практически повсеместными отказами в разблокировке активов в Clearstream. «Министерство финансов принципиально отказывает в разморозке ценных бумаг и крайне редко выдает лицензии на разблокировку денежных средств: купонов, погашений и дивидендов», — рассказывает Хлопцов. Но это не останавливает российских инвесторов, продолжает юрист, и они участвуют в судебных процессах против Минфина Люксембурга в местном суде.
Другой вариант — это инвестиционный арбитраж. У России есть соглашение с Бельгией и Люксембургом о защите капиталовложений, которое помимо основных гарантий дает право обратиться в арбитраж с иском об определении размера или порядка выплаты возмещения за незаконную экспроприацию инвестиций. «В конце 2025 года мы направили Бельгии первые письменные уведомления о споре. На некоторые из них мы даже получили ответы: Бельгия, ожидаемо, отказалась от мирного урегулирования. Поэтому теперь мы следим за развитием ситуации в бельгийских судах и собираем пул клиентов для возможного обращения в инвестиционный арбитраж», — делится Хлопцов.
Кроме этого, в конце августа инвесторы обратились в администрацию президента с просьбой решить вопрос о блокировке принадлежащих им зарубежных ценных бумаг. Они просят Владимира Путина обязать Центробанк и правительство создать отдельный фонд для выплаты компенсаций владельцам иностранных акций. Но насколько это эффективный способ, пока неясно, так как решения по этому обращению пока нет.
Подробнее о стратегии защиты инвестора в новых условиях юристы расскажут на конференции Право.ru «Финансовое и банковское право в 2026 году». Помимо этого эксперты обсудят нюансы взаимодействия клиентов, банков и регулятора, распредение ответственности при трансграничных расчетах, санкционные и уголовные аспекты финансовых проектов и практику использования цифровых финансовых активов.